Який термін коригування податкової накладної?
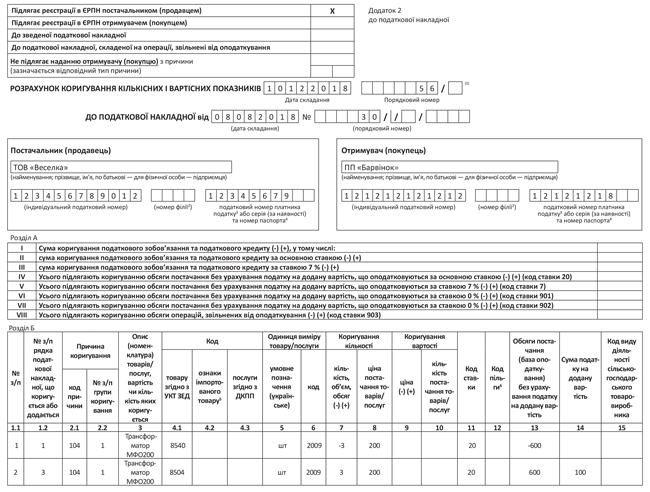
192.1 ПКУ визначено термін, протягом якого розрахунок коригування до податкової накладної має бути зареєстрований в ЄРПН. Так, розрахунок коригування не може бути зареєстрований в ЄРПН пізніше 1095 календарних днів з дати складання податкової накладної, до якої складений такий розрахунок коригування.
Що буде за нерозблокування податкових накладних?
Чи є штрафи за нерозблокування податкових накладних Якщо в результаті перевірки податківці виявлять незареєстровану ПН, накладуть штраф у розмірі 50% суми ПДВ, зазначеної у цій ПН (п. 120-1.2 ПК).
Як виправити помилку в податковій накладній?
Основний шлях виправлення помилки в податковій накладній – це складання та подання Розрахунку коригування (РК) до податкової накладної (п. 192.1 ПКУ). Виправити помилку в податковій накладній за допомогою розрахунку коригування можливо лише протягом 1095 днів з дати її складання.
Коли виписуються податкові накладні?
Податкова накладна складається у день виникнення податкових зобов'язань продавця (пункт 201.4. статті 201 розділу V Кодексу). Відповідно до п. 198.1 ст.
21 Порядку №1307 зазначено: «Не допускається виправлення даних щодо дати складання податкової накладної та її порядкового номера.».25 Feb 2025
192.1 ПКУ). Виправити помилку в податковій накладній за допомогою розрахунку коригування можливо лише протягом 1095 днів з дати її складання.
Загальний механізм. В п. 21 Порядку № 1307 прямо сказано, що виправлення даних про дату складання ПН і її порядковий номер не допускається, утім, помилка в …